ESG integrato nel Sistema: guida al webinar su QESG (27 ottobre 2026)
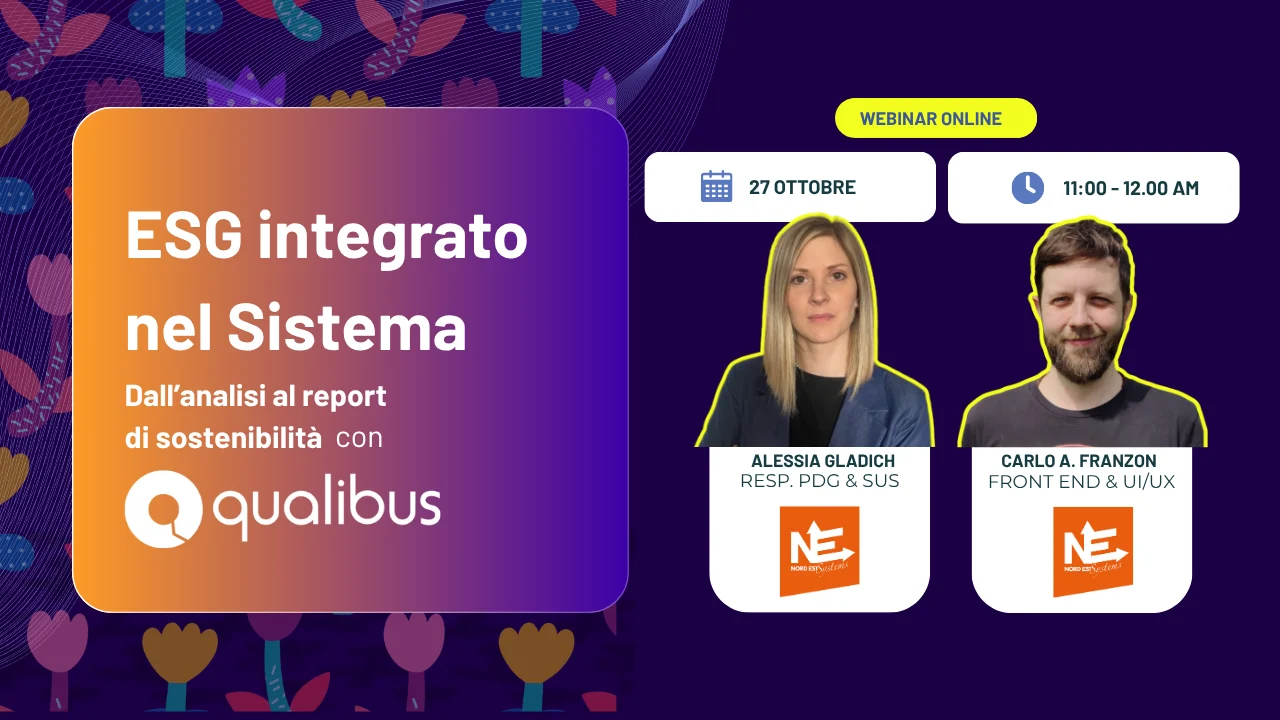
12 nov 2026 · @NES (Elaborato realizzato grazie alla sintesi AI)
Il 27 ottobre 2026 Nord Est Systems ha presentato in webinar QESG, il nuovo modulo di Qualibus che accompagna le aziende dall’analisi iniziale fino al bilancio di sostenibilità, con un percorso guidato e integrato nei processi esistenti. Questa guida segue il webinar nell’ordine in cui lo abbiamo svolto: prima il contesto normativo, poi la soluzione, la demo dal vivo e le domande dei partecipanti.
Sul webinar sono intervenuti Marta, responsabile comunicazione e marketing, Alessia, consulente di Nord Est Systems per sostenibilità, parità di genere e sistemi di gestione, e Carlo Alberto, dello sviluppo, con focus su interfaccia (UI) e flussi d’uso (UX).
Mappa del video
| Sezione | Dal | Al |
|---|---|---|
| Benvenuto e relatori | 00:00 | 05:40 |
| Il contesto normativo | 06:09 | 09:38 |
| Perché rendicontare anche senza obbligo | 09:38 | 11:30 |
| QEsg: percorso guidato e scenari d’uso | 11:30 | 15:49 |
| Sondaggio ai partecipanti | 15:49 | 19:47 |
| Le scelte iniziali e l’assessment | 19:47 | 22:26 |
| Doppia materialità: dai temi al piano strategico | 22:26 | 31:10 |
| Metriche e report | 31:10 | 35:36 |
| Demo live | 35:36 | 50:57 |
| Domande e risposte | 51:21 | 58:29 |
| Chiusura e prossimi passi | 57:05 | 60:17 |
Benvenuto e relatori
▶ 00:00 – 05:40
Il webinar si apre con l’impostazione che Nord Est Systems dà ai suoi incontri mensili: una parte teorica per condividere il contesto, una parte molto operativa e uno spazio finale per le domande. La filosofia è la stessa con cui nasce QEsg: integrare i processi invece di aggiungere complessità a quelli esistenti, partendo da ciò di cui l’azienda ha bisogno in quel momento. Questo vale sia per gli adempimenti normativi sia per gli impegni scelti in autonomia, come la sostenibilità, ottimizzando tempo e risorse disponibili.
Marta presenta i colleghi. Alessia affianca da tempo le aziende sui sistemi di gestione e conosce bene il mondo agroalimentare del Friuli Venezia Giulia, vino compreso. Carlo Alberto porta la voce di chi sviluppa e personalizza Qualibus, anche in modo molto verticale, e cura l’usabilità dell’interfaccia.
Il contesto normativo: dalla CSRD all’Omnibus
▶ 06:09 – 09:38
Di sostenibilità si parla ormai da anni, ma il quadro è cambiato molto di recente. Nel 2022 la direttiva europea CSRD ha sostituito la dichiarazione di rendicontazione non finanziaria: le aziende che rientravano nei requisiti hanno dovuto rendicontare in modo obbligatorio, inserendo il bilancio di sostenibilità nella relazione sulla gestione. Sono stati adottati gli standard europei ESRS ed è stata introdotta la doppia rilevanza: ogni tema va valutato non solo per il suo impatto su ambiente e società, ma anche per l’effetto che ha sull’azienda dal punto di vista finanziario.
Nel 2025 è arrivato il VSME, uno standard volontario pensato per le piccole e medie imprese fuori dall’obbligo. Poi è intervenuto il pacchetto Omnibus, che ha ristretto in modo netto la platea di chi deve rendicontare (nel webinar si è parlato di una riduzione intorno al 90% delle aziende obbligate) e ha alleggerito gli ESRS.
Oggi sono obbligate le imprese con più di 1.000 dipendenti e oltre 450 milioni di euro di ricavi netti. Tutte le altre possono rendicontare volontariamente. Volontario non significa senza regole: significa seguire lo standard VSME, coerente con i principi della CSRD ma senza l’onere e la complessità degli ESRS.
Il Regolamento delegato 2026/1560
▶ 08:24 – 09:38
L’ultima novità è il Regolamento delegato (UE) 2026/1560, pubblicato in Gazzetta ufficiale il 21 settembre 2026 e in vigore dal 24 settembre. Fa due cose. Ufficializza il VSME come standard volontario europeo. E introduce un tetto alle informazioni che le imprese soggette alla CSRD possono chiedere ai propri fornitori non soggetti, così che l’esclusione dall’obbligo non venga svuotata dalle richieste dei clienti. Lo stesso limite vale per banche e investitori nei confronti di chi chiede credito e ha scelto di rendicontare volontariamente.
Perché rendicontare anche senza obbligo
▶ 09:38 – 11:30
Se l’Omnibus ha ridotto così tanto la platea, perché molte aziende si trovano comunque a dover fare un bilancio di sostenibilità? Alessia individua tre casi.
- Per scelta. L’azienda decide di portare i principi ESG nella propria realtà e di valutarne l’impatto, per migliorare la strategia e rafforzare reputazione e posizionamento.
- Per il mercato. Anche se non è obbligata, ha clienti che rendicontano e che chiedono dati lungo la catena del valore. Chi non sa rispondere rischia di non essere qualificato come fornitore.
- Per il credito. Banche e investitori valutano il rischio ESG prima di concedere finanziamenti, e chi li richiede deve essere in grado di mostrarlo.
Il filo comune è che in tutti e tre i casi l’azienda deve affrontare l’onere di un bilancio di sostenibilità, su una materia in continua evoluzione e con poche risorse interne da dedicare. È il problema a cui risponde QEsg.
QEsg: percorso guidato e scenari d’uso
▶ 11:30 – 15:49
La risposta di Nord Est Systems nasce nella Val d’Arzino, dove ha sede l’azienda, e si chiama QEsg: un percorso guidato, in più tappe, che porta l’azienda al bilancio di sostenibilità senza perdersi lungo la strada.
Il percorso in quattro tappe
▶ 11:56 – 14:05
- Assessment. Una fotografia iniziale, il “punto zero”, per capire a che punto è l’azienda prima di avviare il percorso.
- Doppia materialità. Aiuta a scremare i temi, ad analizzare impatti, rischi e opportunità, a gestire il coinvolgimento degli stakeholder e a costruire la matrice di doppia rilevanza e il piano strategico per i temi che ne risultano.
- Metriche. La rendicontazione vera e propria, con lo standard VSME e gli alleggerimenti del Regolamento delegato.
- Report. Un bilancio di sostenibilità personalizzabile, scaricabile in Word, che l’azienda può arricchire con la propria storia, le foto aziendali e quello che ritiene utile.
Alessia precisa che la doppia materialità non è un obbligo metodologico per chi rendiconta con il VSME, ma QEsg la include fin dall’inizio. Il motivo è che il modulo è altamente personalizzabile: grazie al team di sviluppo interno può essere adattato in tempi rapidi alle richieste dei clienti e ai cambiamenti normativi, ed è pronto per standard come gli ESRS o i GRI.
Per chi è pensato
▶ 14:05 – 15:49
QEsg è un’estensione di Qualibus pensata per due scenari. Il primo è quello della singola azienda, che può gestire in autonomia tutti i bilanci di sostenibilità che vuole, anno dopo anno, e può condividere un’utenza con il consulente che già la segue, per compilare e implementare il sistema insieme. Il secondo è quello delle società di consulenza, che con lo stesso strumento gestiscono i bilanci di tutti i loro clienti: ogni cliente può entrare nell’ambiente condiviso, controllare a che punto è il proprio bilancio e collaborare, per esempio, alla compilazione delle metriche.
Sondaggio ai partecipanti
▶ 15:49 – 19:47
Prima di entrare nel merito, Marta lancia un sondaggio con tre domande, perché chi partecipa non si trova necessariamente alla stessa fase del percorso.
- Quanto è integrata la sostenibilità nella tua attività o strategia? (▶ 16:17) La risposta più scelta è “abbiamo avuto alcune iniziative concrete”, seguita da “è già parte integrante della strategia aziendale”: la consapevolezza è alta.
- Qual è oggi la priorità ESG principale? (▶ 17:37) Prevalgono il coinvolgimento di clienti e stakeholder e la definizione di una strategia di sostenibilità.
- Qual è l’ostacolo principale nel tradurre la strategia in azioni concrete? (▶ 18:30) Vincono risorse economiche e tempo limitati. Alessia e Marta aggiungono le difficoltà che incontrano di solito: la mole di lavoro, che cambia di continuo, il reperimento dei dati per misurare gli impatti e l’interpretazione delle linee guida rispetto alla propria realtà.
Le scelte iniziali e l’assessment
▶ 19:47 – 22:26
Si sceglie prima di partire
▶ 19:47 – 21:30
Il primo punto di forza di QEsg è che l’azienda decide con quali regole rendicontare, e lo fa prima di creare il progetto, cioè il nuovo bilancio di sostenibilità. Le scelte sono tre.
- Lo standard. Oggi le metriche inserite sono quelle del VSME, con gli alleggerimenti del Regolamento delegato; altri riferimenti si aggiungono su richiesta del cliente.
- La doppia materialità. Con il VSME è facoltativa (con gli ESRS è obbligatoria). Un’azienda può farla comunque per capire quali temi hanno davvero peso nella propria realtà e costruire un piano strategico migliore.
- La complessità. Il VSME prevede un modulo basic, con informazioni essenziali, e un modulo comprehensive, più laborioso.
L’assessment: la fotografia al punto zero
▶ 21:30 – 22:26
La prima fase del bilancio è l’assessment. Con una serie di domande a risposta guidata, divise nei tre pilastri ambiente, sociale e governance, l’azienda vede cosa sta già facendo e cosa potrebbe fare per migliorare. Il modulo restituisce subito un grafico per pilastro, che dà un colpo d’occhio sulla situazione di partenza. Le note inserite durante la compilazione si possono stampare e usare, per esempio, nel riesame della direzione.
Doppia materialità: dai temi al piano strategico
▶ 22:26 – 31:10
È la parte più corposa del percorso. QEsg la divide in passaggi che si alimentano a vicenda: il risultato di ciascuno compila in automatico il successivo.
1. Valutazione dei temi
▶ 22:26 – 23:40
I temi possibili sono molti e vanno scremati, per capire quali pesano davvero nella propria azienda. Il consumo idrico, per esempio, può essere centrale in un’azienda che usa l’acqua nel processo produttivo e irrilevante per una società di consulenza. Si aggiungono tanti valutatori quante sono le persone del team; ognuno dà un punteggio e i temi che superano la soglia risultano rilevanti.
2. Analisi IRO: impatti, rischi, opportunità
▶ 23:40 – 25:29
Per ogni tema rilevante si indicano gli stakeholder più coinvolti e si descrivono impatto, rischio e opportunità. Per aiutare la compilazione, QEsg propone esempi descrittivi per ciascun tema. Marta e Alessia sottolineano lo scopo: aziende con poche risorse devono poter lavorare in modo fluido e, negli anni, diventare autonome nel proprio bilancio, con il supporto di Nord Est Systems quando serve.
3. Stakeholder engagement
▶ 25:29 – 27:09
I temi rilevanti generano in automatico un questionario con domande precompilate, ma modificabili. Le anagrafiche degli stakeholder si prendono da Qualibus. Basta impostare la data di scadenza, seguire in tempo reale chi ha risposto e, se serve, sollecitare chi non l’ha fatto. A fine questionario il risultato confluisce da solo nel passaggio successivo.
4. Rilevanza d’impatto e rilevanza finanziaria
▶ 27:09 – 28:02
Per ogni tema si valutano entità, portata e irrimediabilità per l’impatto, e gli effetti su ricavi, costi e asset per la parte finanziaria. Il calcolo è automatico: niente file Excel da compilare a mano e da ricontrollare.
5. La matrice di doppia rilevanza
▶ 28:02 – 30:15
La matrice si genera da sola. Ogni pallino è un tema risultato rilevante nei passaggi precedenti. I temi nel quadrante rosso in alto a destra hanno doppia rilevanza e richiedono un piano strategico: ignorarli significa rischiare sia sul piano reputazionale sia su quello finanziario. Il grafico è interattivo: passando su un pallino si leggono i risultati di quel tema, e il diametro indica quanto interessa agli stakeholder. I temi dipendono dall’azienda: l’impatto idrico comparirà per una realtà manifatturiera, difficilmente per una di consulenza e sviluppo come Nord Est Systems.
6. Il piano strategico
▶ 30:15 – 31:10
Per ogni tema ad alta priorità si definiscono obiettivo, azione e indicatore, con suggerimenti guidati. Il piano è collegato a Qualibus: le azioni diventano azioni di miglioramento, gli indicatori KPI e gli obiettivi si monitorano nel sistema. Accanto al piano restano sempre visibili i risultati di rilevanza d’impatto, finanziaria e degli stakeholder.
Metriche e report
Le metriche
▶ 31:10 – 33:23
QEsg contiene lo standard VSME e gli alleggerimenti introdotti dal Regolamento delegato 2026/1560; per rendicontare con gli ESRS o altri standard il team può adattare il modulo in tempi rapidi. Per ogni metrica c’è una guida che spiega dove trovare il dato e come calcolarlo, perché, come è emerso dal sondaggio, la difficoltà principale è reperire le informazioni. Una volta inseriti i dati il calcolo è automatico.
Ogni metrica indica se, secondo lo standard, è obbligatoria oppure obbligatoria se applicabile, e rimanda all’allegato di riferimento, utile per sapere se rientra nel limite della catena del valore. Dove il regolamento lo consente si può omettere un’informazione, scegliendo una delle motivazioni previste.
Il report
▶ 33:23 – 35:36
Il risultato è un report scaricabile in PDF e in Word, in cui si personalizzano logo, stile, formato e colore. Con semplici flag a sinistra si sceglie cosa pubblicare: un’azienda può fare la doppia materialità per orientare la propria strategia e decidere poi di non inserirla nel report. Il file in Word resta modificabile, quindi si possono aggiungere la storia aziendale, le foto dei dipendenti e quanto serve.
Negli anni successivi il bilancio si può duplicare e aggiornare solo nelle parti che cambiano, con una parte di lavoro già compilata; resta possibile anche ripartire da zero. Così, anche con poche risorse interne, l’azienda arriva al proprio bilancio di sostenibilità attraverso un percorso guidato.
Demo live
▶ 35:36 – 50:57
Carlo Alberto condivide lo schermo e mostra una compilazione passo per passo, in parte su un progetto già quasi del tutto compilato, per non dipendere dai tempi lunghi dell’inserimento dati.
Creare il progetto
▶ 36:02 – 37:19
Dopo il login come amministratore si crea un nuovo progetto, con nome e anno (non se ne possono creare due per lo stesso anno). Si scelgono i questionari da includere: doppia materialità e analisi della doppia rilevanza vanno insieme, perché l’una è conseguenza dell’altra, mentre assessment e metriche si selezionano singolarmente, insieme al tipo di metriche.
Assessment
▶ 37:19 – 38:36
Si risponde alle domande con un clic, divise per ambiente, sociale e governance. Carlo Alberto mostra anche gli shortcut da tastiera per aprire e chiudere le sezioni, pensati per velocizzare chi lavora a lungo sull’app, e il grafico di distribuzione delle risposte.
Valutazione dei temi e analisi IRO
▶ 38:36 – 40:19
La valutazione dei temi può essere fatta in una riunione, con ogni valutatore collegato con la propria sessione, anche in contemporanea. Nell’esempio i temi rilevanti sono fissati a 15, ma il numero è configurabile. La sezione successiva, l’analisi IRO, si sblocca compilando la precedente; per impatto, rischio e opportunità si può inserire l’esempio proposto o scrivere liberamente.
Stakeholder engagement
▶ 40:19 – 42:05
È uno degli aspetti su cui il team ha lavorato di più, perché coinvolgere gli stakeholder è spesso complicato e non tutti hanno accesso a Qualibus. Il questionario si compila quindi senza entrare nell’applicazione: si modificano le domande, si scrive un messaggio introduttivo, si aggiungono gli stakeholder da invitare. Una tabella mostra lo stato di ciascuno e, per chi ha completato, le risposte date. L’invito arriva per email e, se qualcuno non risponde, si può inviare un sollecito.
Rilevanza d’impatto e finanziaria, matrice
▶ 42:05 – 43:22
Si chiude il questionario alla scadenza o prima, quando si decide. Nell’esempio i temi da valutare sono 34: gli utenti li compilano rivedendo le risposte dell’analisi IRO, con una doppia valutazione, d’impatto e finanziaria. I due valori compaiono nel grafico, con la rilevanza finanziaria sull’asse verticale e quella d’impatto sull’asse orizzontale; i temi oltre soglia entrano nel quadrante rilevante.
Piano strategico e collegamento con Qualibus
▶ 43:22 – 45:12
Per ogni tema rilevante si definiscono titolo dell’obiettivo, indicatore e azione di miglioramento. Carlo Alberto apre Qualibus per mostrare l’azione creata dal modulo, con i riferimenti agli eventi collegati, cioè KPI e obiettivi aziendali. Su richiesta di Marta, che invita a spiegare meglio per chi non conosce Qualibus, chiarisce a chi non conosce Qualibus che l’azione si gestisce come un evento con i dati obbligatori compilati, per tenerne traccia e monitorare nel tempo i benefici per l’azienda.
Metriche e report
▶ 45:12 – 48:15
Nelle metriche il lavoro più impegnativo è stato scrivere, una per una, le guide che spiegano quale dato prendere, come prenderlo e come compilarlo, con il calcolo automatico sotto i campi. La demo usa il modulo basic, ma c’è anche la versione legata al nuovo regolamento. Il report compare solo quando tutto è al 100% (come si vede nella demo, “effetto demo classico”). Si personalizzano logo, stile (più sobrio a fasce o a riquadri), font e colore, e si sceglie quali sezioni includere, anche solo copertina e dati di sintesi, prima di scaricare il PDF.
Stampe per ogni fase
▶ 48:15 – 49:08
Ogni fase ha la propria stampa. Per esempio si può stampare l’elenco delle risposte dell’assessment con le relative note, e lo stesso vale per la doppia materialità con le sue sottosezioni e per le metriche.
Duplicare il progetto per l’anno dopo
▶ 49:08 – 50:03
Si può creare un nuovo progetto o duplicare quello esistente: l’anno successivo viene proposto in automatico (nell’esempio 2027) e si sceglie cosa portare con sé, per esempio solo le metriche da aggiornare.
Anche da smartphone
▶ 50:03 – 50:57
Il modulo è pensato per essere usato anche da mobile. Non è un’app nativa, ma la pagina si adatta allo schermo: Alessia e Carlo Alberto l’hanno provata compilando in parallelo la valutazione dei temi, lei dal computer e lui dal telefono.
I webinar di Nord Est Systems si tengono ogni mese, l’ultimo martedì del mese.
Ultimi articoli
ESG significa anche comunità: investire nel territorio e nelle nuove generazioni
Per un’azienda, avere radici non significa soltanto avere una sede. Significa riconoscere il luogo in cui si è scelto di vivere e lavorare come par...
ESG integrato nel Sistema: guida al webinar su QESG (27 ottobre 2026)
12 nov 2026 · @NES (Elaborato realizzato grazie alla sintesi AI) Il 27 ottobre 2026 Nord Est Systems ha presentato in webinar QESG, il nuovo modul...
Protetto: Cloud privato per le imprese: guida alla scelta di un’infrastruttura chiavi in mano
Questo contenuto è protetto da password. Per visualizzarlo inserisci la password qui sotto. Password:...